

Berdasarkan Peraturan Pemerintah (PP) Nomor 43 Tahun 2025 tentang Pelaporan Keuangan, definisi laporan keuangan adalah laporan mengenai data dan informasi keuangan dalam periode tertentu yang disusun berdasarkan suatu pembukuan, baik yang disusun berdasarkan standar laporan keuangan maupun standar laporan keuangan syariah.
Di dalam dunia
bisnis, penyusunan laporan keuangan tidak boleh dilakukan secara sembarangan
karena memiliki dampak langsung terhadap reputasi dan kelangsungan perusahaan.
Penyusunan laporan keuangan memang tidak boleh
dilakukan secara sembarangan karena laporan ini merupakan cerminan dari
kesehatan finansial dan kredibilitas suatu entitas (baik perusahaan, UMKM,
maupun organisasi).
Berdasarkan Peraturan Pemerintah (PP) Nomor 43 Tahun 2025 tentang Pelaporan Keuangan, setiap laporan keuangan wajib disusun secara lengkap sesuai dengan Standar Laporan Keuangan dan ketentuan perundang-undangan yang berlaku. Laporan Keuangan sebagaimana dimaksud merupakan Laporan Keuangan yang disusun untuk tujuan umum. Dalam hal diperlukan Laporan Keuangan selain untuk tujuan umum sebagaimana dimaksud di atas. Kementerian, Lembaga, dan atau Otoritas dapat mewajibkan Pelapor menyusun Laporan Keuangan untuk tujuan khusus sesuai dengan ketentuan peraturan perundang-undangan.
Berdasarkan UU No 40 Tahun 2007 tentang Perseroan Terbatas, yang dimaksud dengan “standar akuntansi keuangan“ adalah standar yang ditetapkan oleh Organisasi Profesi Akuntan Indonesia yang diakui Pemerintah Republik Indonesia
Namun ada hal yang harus diperhatikan dalam Peraturan Pemerintah (PP) Nomor 43 Tahun 2025 tentang Pelaporan Keuangan. Dengan Peraturan Pemerintah ini dibentuk Komite Standar. Komite Standar merupakan lembaga independen dan bertanggung jawab kepada Presiden. Komite Standar Laporan Keuangan yang selanjutnya disebut Komite Standar adalah komite independen yang bertanggung jawab terhadap penyusunan Standar Laporan Keuangan dan Standar Laporan Keuangan syariah
Dalam Bab VII Ketentuan Peralihan Pasal 47 PP 43/2025, standar akuntansi keuangan yang ditetapkan oleh Asosiasi Profesi Akuntan dinyatakan masih tetap berlaku sampai dengan ditetapkannya Standar Laporan Keuangan yang ditetapkan oleh Komite Standar; dan dalam menetapkan standar akuntansi keuangan, Asosiasi Profesi Akuntan tetap dapat menetapkan standar akuntansi keuangan sampai dengan diangkatnya anggota Komite Standar sebagaimana dimaksud dalam Pasal 31.
Mengutip SiaranPers dari Web Ikatan Akuntan Indonesia (web.iaiglobal.or.id) berjudul “Komite Standar Laporan Keuangan Dibentuk, SAK IAI Tetap Berlaku Hingga Penetapan Standar Baru”, Sebelum pembentukan KSLK (Komite Standar Laporan Keuangan), Indonesia telah memiliki landasan hukum yang kuat mengenai penyusunan dan penggunaan laporan keuangan berbasis SAK. Ketentuan tentang kewajiban penyusunan laporan keuangan sesuai SAK IAI telah tercantum dalam berbagai regulasi, antara lain Undang-Undang Nomor 8 Tahun 1995 tentang Pasar Modal, Undang-Undang Nomor 40 Tahun 2007 tentang Perseroan Terbatas, serta peraturan sektor keuangan lainnya seperti regulasi Otoritas Jasa Keuangan (OJK). Seluruh regulasi tersebut secara konsisten menjadikan SAK sebagai rujukan utama dalam penyusunan laporan keuangan entitas di Indonesia
Kerangka dasar akuntansi dan Standar Akuntansi Keuangan (SAK) hadir sebagai pedoman wajib agar setiap transaksi dapat diukur, diakui, dan disajikan secara konsisten dan transparan. Tanpa adanya standardisasi ini, laporan keuangan akan menjadi bias, sulit dipahami, dan kehilangan fungsinya sebagai alat ukur kinerja keuangan yang objektif.
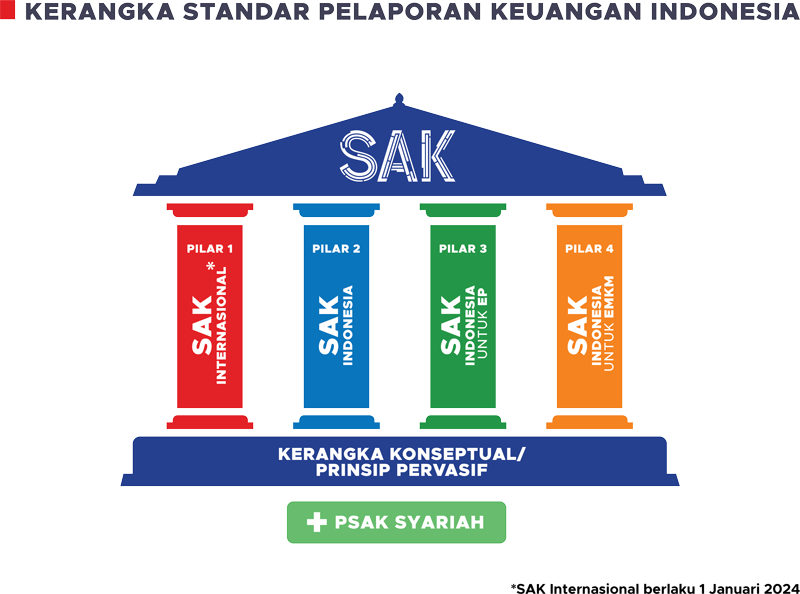
Kerangka Standar Pelaporan Keuangan Indonesia
Gambar https://web.iaiglobal.or.id/assets/img/sak/pilar_SAK.png
Mengutip dari website https://web.iaiglobal.or.id
Pada tanggal 12 Desember 2022, Dewan Standar Akuntansi Keuangan (DSAK) Ikatan Akuntan Indonesia (IAI) telah mengesahkan Kerangka Standar Pelaporan Keuangan Indonesia (KSPKI). KSPKI tersebut akan berlaku efektif pada 1 Januari 2024.
KSPKI diterbitkan untuk mengatur:
a. Pilar SAK yang digunakan oleh entitas dalam menyusun laporan keuangan berdasarkan SAK yang diterbitkan oleh IAI atau disebut sebagai laporan keuangan bertujuan umum;
b. Kriteria untuk masing-masing pilar SAK;
c. SAK yang berlaku untuk setiap pilar SAK; dan
d. Persyaratan bagi entitas untuk berpindah dari satu pilar SAK ke pilar SAK lainnya
Berdasarkan KSPKI, terdapat empat pilar SAK yang saat ini berlaku di Indonesia, yaitu:
Pilar 1: SAK Internasional
Pilar 2: SAK Indonesia
Pilar 3: SAK Indonesia untuk Entitas Privat (EP)/ SAK Indonesia untuk Entitas Tanpa Akuntabilitas Publik (ETAP); dan
Pilar 4:SAK Indonesia untuk Entitas Mikro, Kecil, dan Menengah (EMKM)
Selengkapnya silahkan membaca mengenai hal ini diwebsite IAI secara langsung.
Berdasarkan Pasal 5 Peraturan Pemerintah (PP) Nomor 43 Tahun 2025 tentang Pelaporan Keuangan, Penyusunan Laporan Keuangan sebagaimana dimaksud dalam Pasal 4 dilakukan oleh penyusun yang memiliki kompetensi dan berintegritas. Selain dilakukan oleh penyusun sebagaimana dimaksud pada ayat (l), penyusunan laporan Keuangan dapat dilakukan oleh Profesi Penunjang Sektor Keuangan yaitu:
a. akuntan berpraktik; atau
b. akuntan publik.
Kementerian, Lembaga, dan/atau Otoritas dapat menetapkan jenis kompetensi yang harus dimiliki oleh penyusun Laporan Keuangan sebagaimana dimaksud pada ayat (1). Profesi Penunjang Sektor Keuangan sebagaimana dimaksud bertanggung jawab atas pemberian jasa yang dilakukan sesuai dengan ketentuan peraturan perundang-undangan.
Jika perusahaan atau entitas bisnis tidak mengikuti Standar Akuntansi Keuangan (SAK) yang berlaku di Indonesia, ada beberapa konsekuensi fatal yang akan dihadapi terkait aspek hukum, finansial, maupun operasional. Pihak eksternal seperti perbankan, investor, maupun kreditur memerlukan jaminan bahwa laporan keuangan Anda valid dan dapat dipercaya. Jika tidak disusun berbasis SAK, pengajuan pinjaman modal atau investasi hampir pasti akan ditolak.
Bagi perusahaan yang wajib diaudit, auditor independen tidak akan bisa memberikan opini "Wajar Tanpa Pengecualian" (WTP). Auditor kemungkinan besar akan mengeluarkan opini Wajar dengan Pengecualian, Opini Tidak Wajar, atau Menolak Memberikan Opini (Disclaimer). Hal ini otomatis merusak kredibilitas dan nama baik perusahaan di mata publik.
Ketika anda menyusun laporan keuangan yang tidak mengikuti standar maupun ketentuan peraturan maka laporan keuangan tersebut berpotensi tidak konsisten, tidak akurat, dan sulit dibandingkan dari tahun ke tahun. Akibatnya, manajemen berisiko tinggi salah mengambil keputusan strategis seperti keliru menghitung profitabilitas, salah melakukan efisiensi, atau memaksakan ekspansi yang sebenarnya merugikan.
Demikian dan Semoga informasi ini juga bermanfaat bagi anda.
Selasa, 22 September 2026
Daftar Referensi
https://peraturan.bpk.go.id/Details/331112/pp-no-43-tahun-2025
https://peraturan.bpk.go.id/Details/39965/uu-no-40-tahun-2007


 )
0 Komentar